
Mit der Arbeitnehmersparzulage unterstützt der Staat den Vermögensaufbau durch vermögenswirksame Leistungen mit bis zu 123 € pro Jahr. Voraussetzung ist eine passende Anlageform, die Einhaltung der Einkommensgrenzen und ein Antrag über die Steuererklärung.
- Höhe: bis zu 80 € jährlich für Fonds / ETFs + 43 € für Bausparen / Baukredit. ➥ Insgesamt: 123 € für Singles und 246 € für Verheiratete möglich.
- Einkommensgrenzen: 40.000 € für Singles / 80.000 € für Verheiratete
- Beantragung: einmal jährlich über Steuererklärung
- Auszahlung: Nach 7 Jahren Sperrfrist (vorher nur vorgemerkt).
- Verschenkte Zulagen: 900 Millionen Euro möglicher Zulage bleiben pro Jahr ungenutzt, weil zu wenige Arbeitnehmer Vermögenswirksame Leistungen inkl. Arbeitnehmer-Sparzulage nutzen und die Auszahlung der Zulage auch beantragen!
Was ist die Arbeitnehmersparzulage?
Die Arbeitnehmersparzulage (ANSpZ) ist eine staatliche Förderung für Beschäftigte, die von ihrem Arbeitgeber sogenannte vermögenswirksame Leistungen erhalten. Das Geld wird in bestimmte Anlageformen wie Fonds oder Bausparen investiert. Die Zulage soll insbesondere Menschen mit niedrigeren Einkommen ermöglichen:
- leichter Ersparnisse zu bilden
- sich eine eigene Immobilie leisten zu können
- für das Alter finanziell vorzusorgen
Die gesetzlichen Grundlagen sind in § 13 des 5. Vermögensbildungsgesetzes (5. VermBG) geregelt.

Wie hoch ist die Arbeitnehmersparzulage?
Die Höhe der Arbeitnehmersparzulage richtet sich nach der gewählten Anlageform und Ihrer jährlichen Sparleistung. Fonds und ETFs werden stärker bezuschusst als Bausparverträge oder die Tilgung eines Baukredits. Banksparpläne und Lebensversicherungen sind nicht förderfähig. Verheiratete können die Beträge verdoppeln, wenn beide Partner vermögenswirksame Leistungen anlegen. Die folgende Tabelle zeigt die aktuellen Fördersätze und Höchstbeträge auf einen Blick.
| Anlageform | max. geförderte Sparleistung pro Jahr | Fördersatz | Förderhöchstbetrag |
|---|---|---|---|
| Fonds und ETFs | 400 € (ledig) / 800 € (verheiratet) | 20 % | 80 € (ledig) / 160 € (verheiratet) |
| Bausparen | 470 € (ledig) / 940 € (verheiratet) | 9 % | 43 € (ledig) / 86 € (verheiratet) |
| Baukredit-Tilgung | 470 € (ledig) / 940 € (verheiratet) | 9 % | 43 € (ledig) / 86 € (verheiratet) |
| Banksparplan | keine | ||
| Lebensversicherung | keine | ||
| Quelle: § 13 5. Vermögensbildungsgesetz (Stand: 2026) | |||
Wie viel Arbeitnehmer-Sparzulage verschenken Arbeitnehmer pro Jahr?
Wir haben uns die Mühe gemacht, ausgehend von der Anzahl förderberechtigter Arbeitnehmer, des möglichen Gesamtvolumens an Arbeitnehmer-Sparzulage pro Jahr als Kombination aus Förderung für Fonds-/ETF-Sparen plus Bausparen und der tatsächlich erfolgten Auszahlungen zu berechnen, wie viel Geld Arbeitnehmer pro Jahr verschenken, weil sie Vermögenswirksame Leistungen nicht oder nur ungefördert nutzen. Dabei gilt es zu beachten, dass die Zulage zuerst nur festgesetzt wird. Ausgezahlt wird sie in der Regel erst nach der Sperrfrist von 6 bis 7 Jahren. Die Kassenausgaben 2024 betreffen also vor allem Verträge aus den Jahren um 2017/2018. Die Ausweitung der Einkommensgrenzen ab 2024 wirkt daher bei der Auszahlung erst mit Verzögerung. Volle Jahreswirkung erwartet das BMF bei etwa 310 Millionen Euro pro Jahr, die Gesetzgebung nannte rund 270 Millionen Euro Steuermindereinnahmen. Das wird erst Anfang der 2030er Jahre kassenwirksam, wenn die 2024er Verträge die Sperrfrist hinter sich haben. Wir haben diesen Umstand bei unseren Berechnungen in der Form berücksichtigt, dass wir die tatsächlich erfolgten Auszahlungen von den theoretisch möglichen Auszahlungen sechs Jahre zuvor in Abzug gebracht haben. Das Ergebnis im Zeitverlauf:
Anzahl förderberechtigter Arbeitnehmer
Werte von
Mögliches Gesamtvolumen an Arbeitnehmer-Sparzulage
Werte von
Tatsächlich ausgezahlte Arbeitnehmer-Sparzulage
Hinweis: da nur Daten bis 2024 vorliegen, haben wir die Zahlen ab 2025 hochgerechnet.
Werte von
Verschenkte (nicht genutzte) Arbeitnehmer-Sparzulage
Werte von
Genutzter und nicht genutzter Anteil pro Jahr
Werte von
Wie erhalte ich die maximale Förderung von 123 € (246 € für Paare)?
Die maximale Arbeitnehmersparzulage in Höhe von 123 € erhalten Sie dann, wenn Sie zwei VL-Verträge abschließen und hierbei zwei verschiedene Anlageformen kombinieren. Sie besparen z.B. einen VL-Bausparvertrag und zusätzlich einen VL-ETF. Der Förderhöchstbetrag gilt für jeden Vertrag separat und kann entsprechend doppelt ausgeschöpft werden. Verheiratete können entsprechend 4 Verträge abschließen und kommen bei voller Ausnutzung der Möglichkeiten auf bis zu 246 €.
Tipp: Für zusätzliche Einzahlungen in den Bausparvertrag (nicht über den Arbeitgeber) kann eine weitere staatliche Förderung, die sogenannte Wohnungsbauprämie (WoP), beantragt werden.
| geförderte Anlageform | höchste mögliche Förderung |
|---|---|
| Fonds und ETFs | bis zu 80 € (alleinstehend) / 160 € (Eheleute) |
| Bausparen | bis zu 43 € (alleinstehend) / 86 € (Eheleute) |
| beide Anlagen zusammen | bis 123 € (alleinstehend) / 246 € (Eheleute) |
Wichtig: Auch der zweite Vertrag muss als vermögenswirksame Leistung laufen. Das bedeutet: Die Beiträge werden über die Gehaltsabrechnung Ihres Arbeitgebers abgewickelt: entweder direkt vom Arbeitgeber gezahlt oder aus Ihrem Nettogehalt umgewandelt, siehe auch VL aufstocken.
| Vertrag | Einzahlung monatlich | Förderung pro Jahr |
|---|---|---|
| Bausparen (VL vom Arbeitgeber) | 40 € | 43 € |
| Fondssparen (über Lohnabrechnung) | 34 € | 80 € |
| Single (2 Verträge) | 74 € | 123 € |
| Verheiratete (4 Verträge) | 148 € | 246 € |
Fazit: Die maximale Zulage von 123 € (246 €) bekommen Sie, wenn Sie jeweils Fonds / ETF (80 €) mit Bausparen (43 €) kombinieren. Wichtig: Alle Verträge müssen als VL geführt werden.
Voraussetzungen für die Arbeitnehmersparzulage
Die Arbeitnehmersparzulage gibt es nur dann, wenn bestimmte Voraussetzungen erfüllt sind. Entscheidend sind der Anspruch auf vermögenswirksame Leistungen (VL), eine geeignete Anlageform sowie die Einhaltung von Sperrfrist und Einkommensgrenzen.
Alle Voraussetzungen im Überblick
- Ihr Arbeitgeber zahlt vermögenswirksame Leistungen zusätzlich zum Gehalt.
- Oder: Sie sparen VL aus Ihrem Nettogehalt, siehe Anleitung: aufstocken / selbst zahlen.
- Die Beiträge fließen in eine förderfähige Anlage, z.B. Fonds, ETFs oder Bausparen.
- Die gesetzliche Sperrfrist von 7 Jahren wird eingehalten.
- Ihre Einkünfte liegen innerhalb der zulässigen Einkommensgrenzen.
- Die Beantragung erfolgt über die Steuererklärung.
Welche Einkommensgrenzen gelten?
Die Arbeitnehmersparzulage erhalten Sie nur, wenn Ihr Einkommen bestimmte Grenzen nicht überschreitet. Diese wurden 2024 deutlich angehoben. Maßgeblich ist nicht das Bruttogehalt, sondern das zu versteuernde Einkommen. Dieses kann durch Abzug von Werbungskosten, Sonderausgaben oder Kinderfreibeträgen deutlich niedriger ausfallen. Für Verheiratete gelten die doppelten Beträge.
| Zeitraum | Einkommensgrenze |
|---|---|
| seit 2024 | alle Anlageformen: 40.000 € (ledig) / 80.000 € (verheiratet) |
| bis 2023 | Fonds und ETFs: 20.000 € (ledig) / 40.000 € (verheiratet) Bausparen und Baukredit: 17.900 € (ledig) / 35.800 € (verheiratet) |
| Quelle: § 13 5. Vermögensbildungsgesetz (Stand: 2026) | |
Wie beantrage ich die Arbeitnehmersparzulage?
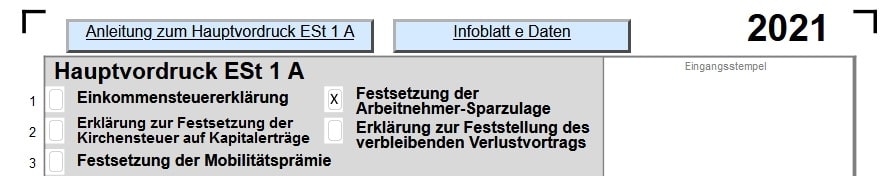
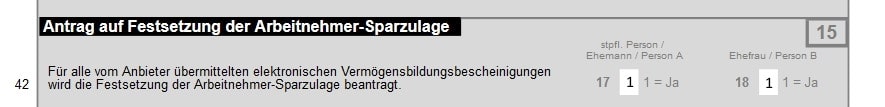
Die Arbeitnehmersparzulage beantragen Sie einmal jährlich über Ihre Steuererklärung. Zwar übermittelt der Anbieter Ihres Vertrags (z. B. Bausparkasse oder Fondsgesellschaft) die erforderlichen Angaben automatisch an das Finanzamt. Dennoch müssen Sie einmal pro Jahr den sogenannten Antrag auf Festsetzung der Arbeitnehmersparzulage stellen. Dies klingt zunächst kompliziert, ist jedoch schnell erledigt. Hierfür kreuzen Sie lediglich im Hauptvordruck Ihrer Steuererklärung (Mantelbogen) ein Feld an, und tragen eine Zahl ein. Dies funktioniert z.B. über ELSTER (hierzu einloggen).
Tipp: Sie können die Förderung noch bis zu 4 Jahre rückwirkend beantragen.
1.
AnkreuzenSetzen Sie das Kreuz auf Seite 1 des Hauptvordrucks ganz oben.

2.
Zahl eintragenTragen Sie auf Seite 2 unter Punkt 42 eine „1“ ein. Ist Ihr Ehepartner ebenfalls berechtigt, setzen Sie auch dort eine „1“.
Wann erfolgt die Auszahlung?
Die Sparzulage wird zwar jährlich beantragt, aber nicht sofort ausgezahlt. Stattdessen vermerkt das Finanzamt sie zunächst nur. Die Auszahlung erfolgt erst nach Ablauf der Sperrfrist, also nach 7 Jahren. Anschließend überweist das Finanzamt die angesammelte Zulage an den Anbieter. Am Ende erhalten Sie das gesamte Guthaben aus Einzahlungen, Erträgen und Förderung.
Wann lohnt sich die Arbeitnehmersparzulage?
Ob sich die Arbeitnehmersparzulage lohnt, hängt von Ihrer persönlichen Situation ab. Entscheidend sind insbesondere der Anspruch auf VL, die gewählte Anlageform sowie Ihr Einkommen.
Lohnt sich besonders, wenn:
Ist weniger sinnvoll, wenn:
- Sie vermögenswirksame Leistungen von Ihrem Arbeitgeber bekommen.
- Sie einen Fondssparplan oder Bausparvertrag nutzen.
- Ihr Einkommen unter den Fördergrenzen liegt.
- Sie die maximale Zulage ausschöpfen.
- Sie flexibel bleiben und frei über Ihr Geld verfügen möchten.
- Sie die Förderung gar nicht oder nur teilweise nutzen.
- Sie den Sparvertrag vorzeitig kündigen.
- Sie die Voraussetzungen nicht erfüllen.
Fazit: Die Sparzulage ist ein attraktiver Zuschuss, jedoch nur in Verbindung mit VL und bei entsprechendem Einkommen.
Kann man Arbeitnehmersparzulage und Wohnungsbauprämie kombinieren?
Ja, Sie können beide Förderungen gleichzeitig nutzen. Entscheidend ist, dass Sie neben den vermögenswirksamen Leistungen zusätzlich eigenes Geld ansparen. Typisch sind zwei Varianten:
- Alles in einem Vertrag: VL in Bausparvertrag ➥ Arbeitnehmersparzulage + zusätzliche Eigenbeiträge ➥ Wohnungsbauprämie
- Zwei getrennte Verträge: VL in Fonds ➥ ANSpZ + eigener Bausparvertrag ➥ WoP
- 1. Anlageform auswählen.
- 2. Anbieter vergleichen.
- 3. Vertrag online abschließen.